
Денежный ребус октября: ставка, вклад или наличные — что переиграет по версии экономиста Балынина
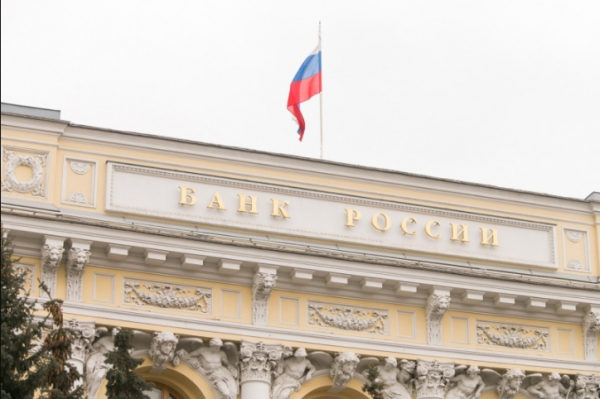
В пятницу, 24 июля, финансовое сообщество страны затаит дыхание в ожидании главного события недели — очередного заседания Совета директоров Банка России по ключевой ставке. Уже не первый месяц этот индикатор является главным барометром не только для корпоративного сектора, но и для миллионов рядовых граждан, чьи сбережения и кредитные обязательства напрямую зависят от решения регулятора. Однако нынешняя ситуация уникальна тем, что консенсус-прогноз на рынке отсутствует как таковой: мнения аналитиков разделились на два полярных лагеря, что делает предстоящее заседание одним из самых интригующих в текущем году.
С одной стороны, звучат голоса в пользу сохранения паузы и удержания ставки на отметке 14,25%. Сторонники этого сценария апеллируют к свежим данным по инфляции, которая демонстрирует неприятную устойчивость. В частности, серьезным раздражителем стал топливный рынок: проблемы с поставками бензина и дизеля на внутренний рынок спровоцировали очередной виток роста цен на АЗС, что неизбежно тянет за собой стоимость логистики и, как следствие, всех товаров народного потребления. В таких условиях любое смягчение денежно-кредитной политики выглядит как игра с огнем, способная разогнать спрос и окончательно закрепить инфляцию выше целевого ориентира.
С другой стороны, мощное лобби со стороны промышленности и бизнеса требует обратного. Глава РСПП Александр Шохин накануне высказался предельно жестко, предупредив, что сохранение текущих значений ставки несет прямые риски «осенних банкротств» и заморозки инвестиционных проектов. Для реального сектора дорогие кредиты стали неподъемным бременем: рентабельность многих предприятий падает, а оборотный капитал тает под давлением высоких процентных платежей. Этот расклад делает заседание ЦБ ареной битвы между макростабильностью и производственным выживанием.
Свой взгляд на сложившуюся ситуацию в эксклюзивном комментарии для «ФедералПресс» представил кандидат экономических наук, доцент Финансового университета при правительстве РФ Игорь Балынин. Эксперт отметил, что у регулятора сегодня на столе лежит гораздо более широкая палитра вариантов, чем привычные шаги в 0,25–0,5 процентного пункта. По его оценке, технически обсуждаться может снижение в диапазоне от минимальных 0,25 п.п. до радикальных 1,5 п.п. Такой разброс говорит о серьезной дискуссии внутри самого Банка России: консерваторы блокируются с либералами, пытаясь найти ту золотую середину, которая не убьет производство, но и не отпустит инфляцию в свободное плавание.
Игорь Балынин склоняется к тому, что финальным аккордом станет компромиссное снижение на 0,5 процентного пункта. «Учитывая актуальные социально-экономические тренды и врожденную осторожность Банка России, такое решение выглядит наиболее вероятным. Это будет сигналом о продолжении цикла смягчения, но без излишней спешки, которая могла бы нивелировать достигнутые успехи в борьбе с ценовым давлением», — пояснил экономист.
Одним из самых интересных тезисов в выступлении эксперта стало развенчание устоявшегося мифа о том, что ключевая ставка является прямым инструментом управления курсом рубля. Балынин подчеркнул: ЦБ принципиально не использует этот рычаг для сглаживания курсовых колебаний, и любое изменение ставки — это шаг в плоскости денежно-кредитной политики, направленный на внутреннее ценообразование, а не на валютные войны.
Экономист призвал граждан спокойнее относиться к текущим колебаниям доллара и евро, назвав это «ситуацией нормальности» для любого развитого финансового рынка, где цены на активы постоянно находятся в динамике. Более того, Игорь Балынин заявил, что на фундаментальном уровне российский рубль сегодня выглядит крайне крепко, в отличие от валют недружественных стран. Это означает, что национальная валюта не нуждается в экстренных мерах поддержки, и у государства есть запас прочности, чтобы не поддаваться паническим настроениям.
Вопреки обывательской логике, считающей, что снижение ставки автоматически ведет к ускорению роста цен, Балынин представил обратную, более глубокую картину. По его мнению, снижение ключевой ставки будет позитивно влиять на дальнейшее замедление инфляции за счет двух ключевых механизмов.
Во-первых, доступность кредитов для предприятий расширяет их возможности для наращивания производства. Это приводит к эффекту масштаба и экономии на постоянных издержках в расчете на единицу продукции. Проще говоря, при больших объемах выпуска себестоимость одного товара снижается.
Во-вторых, более дешевые деньги разгоняют конкурентную борьбу между производителями за кошелек потребителя. В условиях насыщения рынка товарами компании вынуждены сдерживать цены, чтобы не потерять долю рынка. Эти два фактора в совокупности работают как естественный тормоз для ценового ралли, что делает смягчение политики не только безвредным, но и полезным в текущих условиях.
Примечательно, что в борьбе за клиента некоторые банки пошли против общего тренда и немного увеличили ставки по краткосрочным вкладам, пытаясь завлечь «быстрые» деньги. Этим, по мнению эксперта, стоит пользоваться, но с умом.
Балынин дал конкретный алгоритм действий для тех, у кого есть свободные средства. Он рекомендовал диверсифицировать свои активы по времени, разделив их на несколько частей. Первую часть лучше разместить на накопительном счете с начислением процентов на ежедневный остаток — это позволит сохранить доступ к деньгам для текущих нужд, одновременно зарабатывая копейку на повседневных операциях. Вторую и третью части стоит распределить между банковскими вкладами, но с фокусом на сроки, превышающие три месяца. Ключевой совет эксперта — тщательно искать оптимальное сочетание срока и предлагаемой ставки, чтобы гарантированно получать доход без риска потери начисленных процентов при досрочном расторжении.
Таким образом, предстоящее заседание ЦБ станет поворотной точкой, которая либо подтвердит ожидания бизнеса на скорое облегчение, либо заставит пересмотреть инвестиционные планы на осень. Однако, как показывает анализ, даже в условиях неопределенности у граждан есть рабочие инструменты не только для защиты, но и приумножения своих сбережений.